
매출액·공수·불량률처럼 서로 다른 부서의 실적도 ChatGPT로 한 보고서에 정리할 수 있을까요? 영업·생산·구매·품질팀이 따로 보낸 엑셀을 모아 경영회의 자료를 준비하는 상황을 시험했습니다. 제품별 실적과 전체 합계가 원자료대로 계산되는지 확인했습니다.
목차
부서별 엑셀 취합 전에 맞출 기준
영업·생산·구매·품질의 엑셀 4개를 준비하고, 같은 기준월·제품코드로 연결해 월간 실적 보고서를 요청하는 예제입니다. 제어기 두 종류를 조립하는 제조업체를 가정했으며, 회사·제품·수량·금액은 모두 가상 자료입니다. 부서별 원자료 보기·다운로드와 완성 보고서 예시·다운로드에서 파일을 확인할 수 있습니다.
자료의 열 순서와 행 순서는 서로 다르게 두되, 기준월과 제품코드는 맞췄습니다. 두 제품의 생산분은 모두 같은 달에 판매됐고, 기초·기말 재고는 없는 조건입니다. 공수는 작업자들의 실제 작업 시간 합계이며, 실제 자재비는 매입·지급액이 아니라 생산에 투입한 자재의 금액입니다.
GPT 입력문 — 시험에서 보낸 요청
파일 4개를 같은 채팅에 첨부하고 아래와 같이 요청했습니다. 서로 단위가 다른 숫자를 한 합계로 더하는 것이 아니라, 같은 제품의 매출·공수·품질·자재비를 나란히 보는 요청입니다.
영업·생산·구매·품질팀의 8월 자료야. 경영회의에 쓸 월간 실적 보고서로 합쳐줘. 제품별과 전체 매출액, 생산 공수, 불량률, 매출액 대비 BOM 기준 자재비와 실제 투입 자재비를 비교해줘. 결과는 엑셀로 주고, 확인할 내용은 짧게 정리해줘.
| 부서 | 받은 자료 | 보고서에서 볼 지표 |
|---|---|---|
| 영업 | 판매수량·판매단가 | 매출액 |
| 생산 | 생산수량·투입공수 | 작업 시간 합계(인·시간) |
| 품질 | 첫 검사수·불량제품수 | 불량률 |
| 구매 | BOM 소요량·기준단가, 실제 투입수량·평가단가 | BOM 기준/실제 자재비와 매출액 대비 비율 |
BOM은 제품을 만드는 데 필요한 자재와 소요량을 정리한 기준입니다. 여기서는 BOM에 적힌 소요량과 기준단가로 생산수량만큼의 자재비를 계산하고, 실제 투입한 자재비와 비교했습니다.
참조: Microsoft Learn — BOM의 구성과 계획 소요량
시험에 쓴 부서별 원자료 보기·다운로드
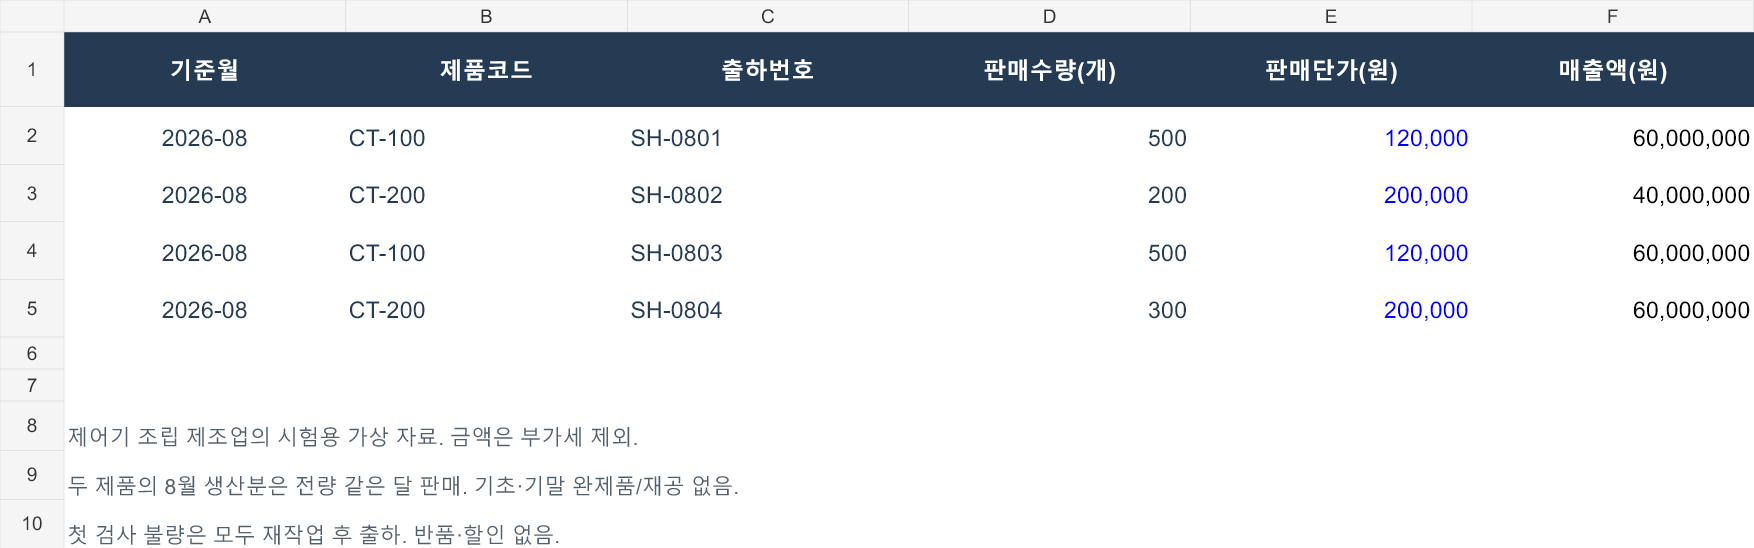
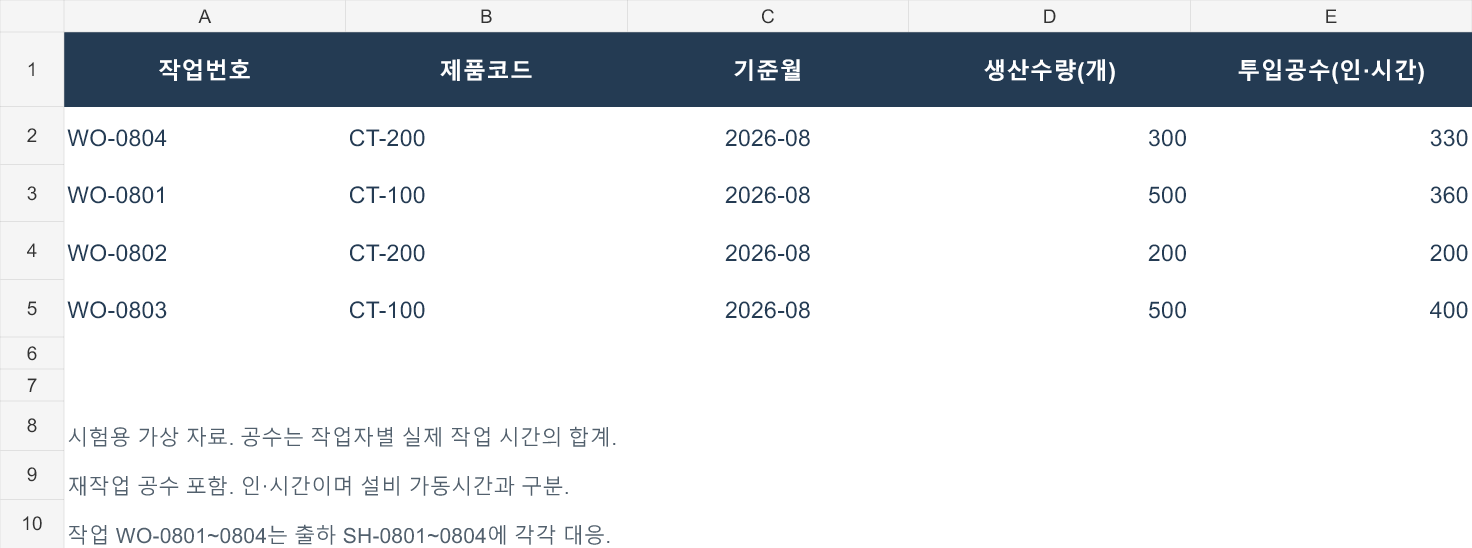
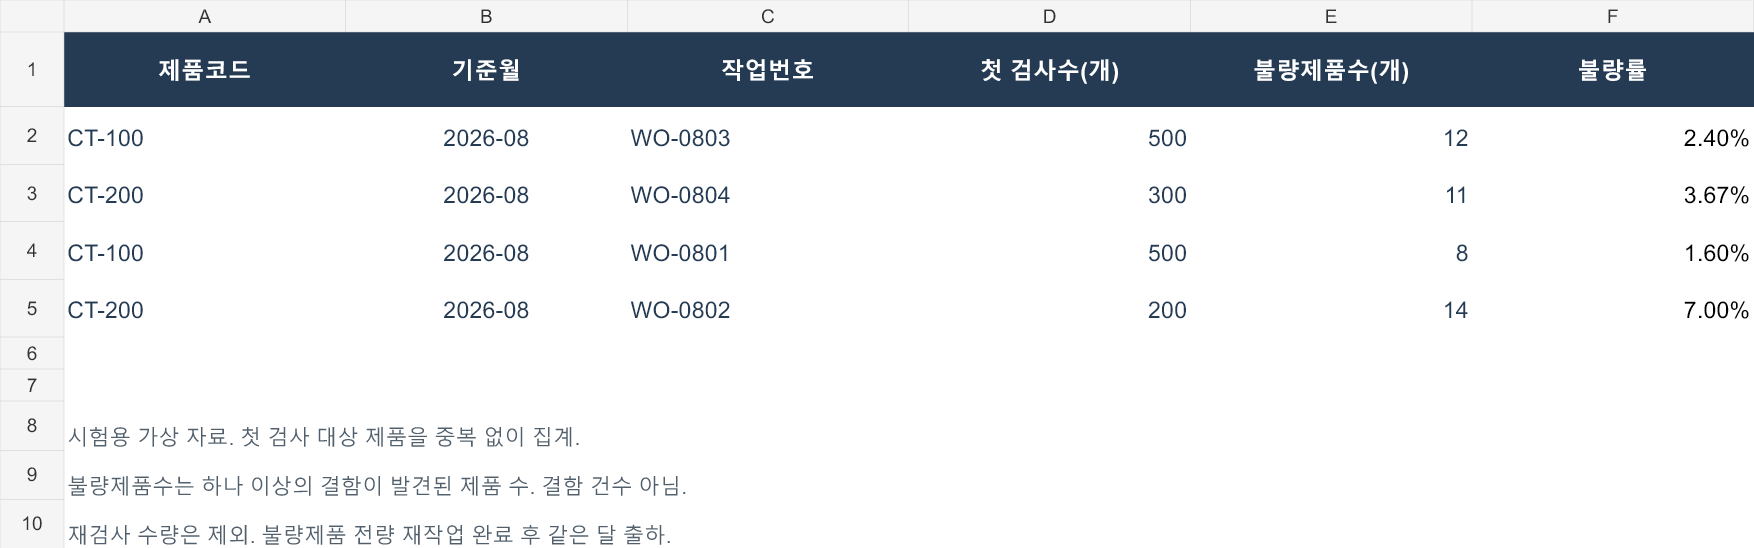
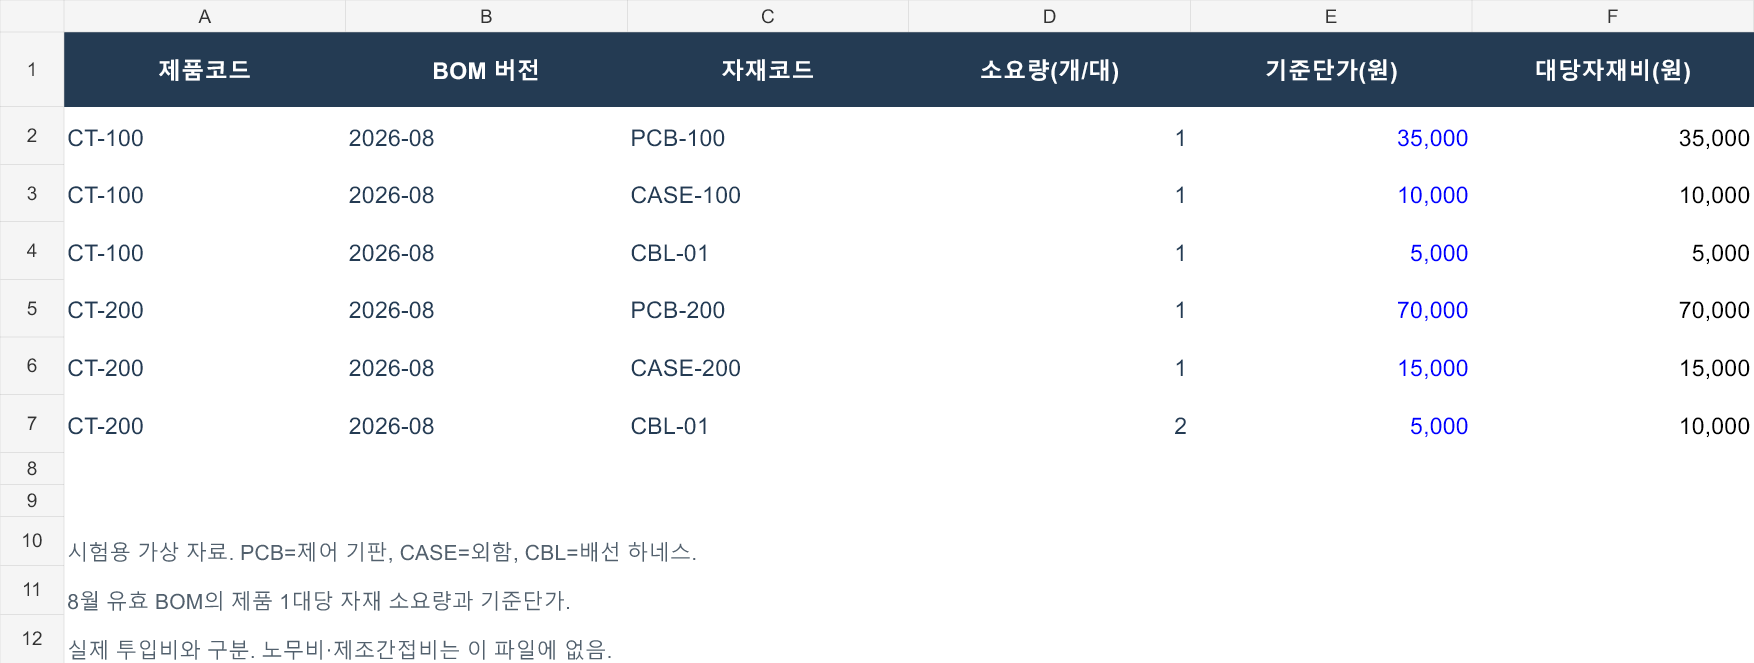
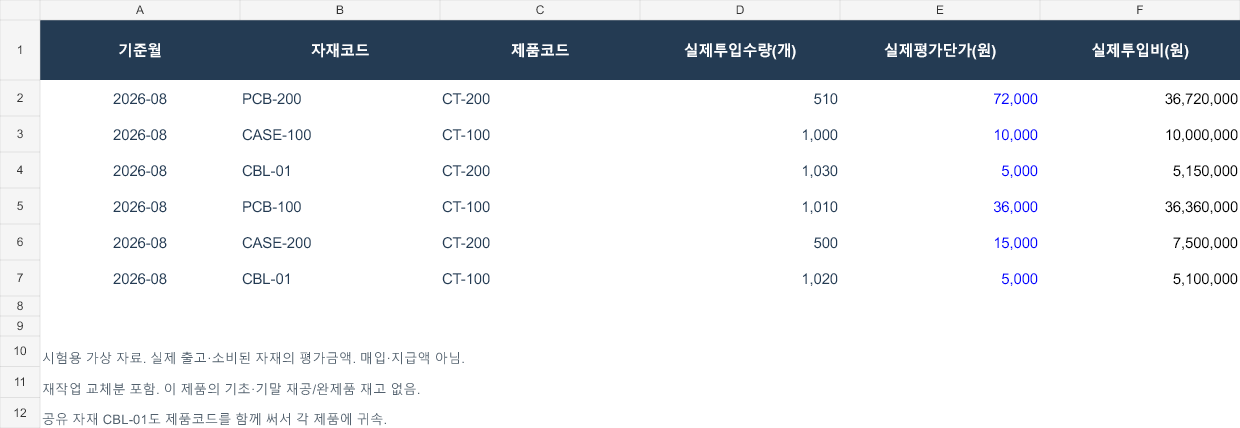
위 이미지는 시험에 넣은 엑셀의 내용을 표시한 것입니다. 실제 투입 내역 이미지는 열 너비만 넓혀 표시했으며 원본 파일의 값은 바꾸지 않았습니다.
취합 전에 맞출 기준은 기준월·제품코드뿐 아니라 공수 단위, 불량률의 분모, BOM 버전과 자재비의 대상 범위입니다. 이 기준을 파일과 함께 전달해야 부서마다 다른 지표를 같은 제품의 월간 보고서로 연결할 수 있습니다.
서로 다른 지표도 정확히 계산했을까?
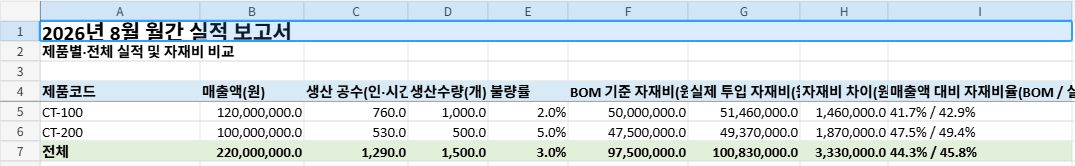
ChatGPT가 만든 엑셀을 내려받아 원자료로 따로 계산한 값과 비교했습니다. 제품별·전체 매출액, 공수, 불량률, BOM 기준·실제 자재비와 매출액 대비 비율이 모두 일치했습니다. 받은 보고서는 계산 결과가 고정값으로 저장된 파일이므로, 원자료를 바꿔도 자동 갱신되지 않습니다. 다음 달에는 새 원자료를 첨부해 해당 월의 보고서를 요청합니다.
| 지표 | CT-100 | CT-200 | 전체 |
|---|---|---|---|
| 매출액(만원) | 12,000 | 10,000 | 22,000 |
| 생산 공수(인·시간) | 760 | 530 | 1,290 |
| 생산수량(개) | 1,000 | 500 | 1,500 |
| 불량률 | 2.0% | 5.0% | 3.0% |
| BOM 기준 자재비(만원) | 5,000 | 4,750 | 9,750 |
| 실제 투입 자재비(만원) | 5,146 | 4,937 | 10,083 |
| BOM 대비 초과액(만원) | 146 | 187 | 333 |
| 매출액 대비 BOM 자재비율 | 41.7% | 47.5% | 44.3% |
| 매출액 대비 실제 자재비율 | 42.9% | 49.4% | 45.8% |
- 합계: 매출 2억 2,000만 원, 공수 1,290인·시간.
- 불량률: 불량제품 45개 ÷ 첫 검사 1,500개 = 3.0%.
- 자재비: BOM 기준 9,750만 원, 실제 1억 83만 원. 차이는 333만 원.
전체 불량률은 제품별 비율 2%와 5%의 평균인 3.5%가 아닙니다. 검사수와 불량제품수를 각각 합쳐 3%로 계산했습니다. 불량률은 검사 대상 중 불량으로 판정된 제품의 비율이며, 이 자료에서는 재검사 수량을 제외했습니다.
참조: NIST — 불량제품 비율의 계산 기준
ChatGPT가 만든 실제 결과 화면·엑셀 보기
ChatGPT가 만든 월간 실적 보고서 원본 · 시험 엑셀 5개 한 번에 받기(ZIP)
실제 결과의 요약 시트 화면입니다. 긴 열 제목은 일부 잘려 보여 위 표에 지표명을 풀어 적었습니다. 내려받은 원본은 수정하지 않았습니다. 보고서 양식 확인에 답한 뒤 받은 첫 완성 파일이며, 수치 수정을 다시 요청하지 않았습니다.
매출액 대비 실제 자재비율도 같은 제품의 매출과 자재비를 연결했습니다. CT-200은 4,937만 원 ÷ 1억 원으로 49.4%이며, 전체는 1억 83만 원 ÷ 2억 2,000만 원으로 45.8%입니다. 행을 한데 모은 것에 그치지 않고, 지표별 계산 방식에 맞춰 제품별 실적표를 만들었습니다.
경영회의 자료 준비에 어떻게 쓸까?
이 표를 보면 매출이 더 작은 CT-200의 자재비 초과액은 187만 원으로, CT-100의 146만 원보다 큽니다. 불량률도 CT-200이 5%로 더 높습니다. 구매·생산팀에는 자재 단가와 투입량 차이를, 품질팀에는 불량 내역을 확인해 회의 설명을 준비할 수 있습니다. 다만 두 수치가 함께 높다는 이유만으로 불량이 자재비 증가의 원인이라고 단정할 수는 없습니다.
이 자료에는 노무비·간접비가 없으므로 자재비율을 이익률로 사용하지는 않습니다.
월간 실적 취합 SOP는 다음처럼 적용할 수 있습니다.
- 자료 준비: 같은 기준월·제품코드로 영업·생산·구매·품질 파일을 모읍니다. 공수 단위, 불량률의 검사 기준, 적용할 BOM 버전을 함께 적습니다.
- 보고서 요청: 파일들을 한 채팅에 첨부하고 위 요청문의 월을 바꿔 사용합니다. 회사 보고 양식이 있으면 함께 첨부합니다.
- 수치 대조: 매출·공수 합계, 불량제품수와 검사수, 제품별 BOM·실제 자재비가 각 부서 원본과 맞는지 확인합니다.
- 회의 준비: 자재비 차이나 품질 문제처럼 설명이 필요한 항목을 해당 부서에 확인해 원인과 조치 계획을 덧붙입니다.
부서별 파일을 새로 준비한다면 위 가상 엑셀의 항목 구성을 참고할 수 있습니다. 기존 회사 자료를 쓸 때는 생산과 판매의 대상 기간이 같은지도 확인해야 합니다. 당월 생산분이 재고로 남거나 전월 생산분이 판매됐다면, 이번 예시처럼 생산 자재비를 당월 매출에 바로 대비하지 말고 보고 대상 제품·수량을 먼저 맞추는 것이 좋습니다.
네 부서의 서로 다른 실적을 한 보고서로 합쳤고, 제품별·전체 지표는 원자료와 일치했습니다. 월간 경영회의 자료를 준비할 때 파일 취합과 지표 계산에 활용하기를 권합니다. 담당자는 원자료와 수치를 대조한 뒤, 자재비 차이와 품질 문제의 원인·조치 계획을 덧붙이면 됩니다.


답글 남기기